خلاصه برای صاحب کسبوکار
مالیات ترکیه به شکل حقوقی کار تو بستگی دارد. شخص حقیقی ۱۵ تا ۴۰ درصد پلکانی میدهد، شرکت ۲۵٪ و هنگام برداشت سود ۱۵٪ دیگر، کاسب کوچک در روش ساده مالیات بر درآمد ندارد، صادرکننده ۲۰٪ و کارخانه دارای Sanayi Sicil از ۲۰۲۷ فقط ۱۲٫۵٪. شرکتی هم که هیچ فاکتوری نزده، تا وقتی پروندهاش باز است اظهارنامه و هزینه ثابت دارد. با ماشینحساب، عدد کار خودت را ببین و برای ۲۰۲۷ هم برآورد بگیر.
اگر در ترکیه شرکت ثبت کردهای یا داری فکرش را میکنی، این راهنمای مالیات ترکیه برایت روشن میکند که با هر مدل کاری چقدر مالیات و بیمه میپردازی، چه وقت باید اظهارنامه بدهی و سال ۲۰۲۷ چه چیزهایی عوض میشود. ارقام از روزنامه رسمی ترکیه، اداره درآمد (GİB) و وزارت کار گرفته شده و هر جا عددی هنوز رسمی نشده، کنارش نوشتهایم «برآورد». نرخ روز لیر را از قیمت دلار به لیر در شاهان اپلای ببین.
ماشینحساب مالیات ترکیه: مالیات و بیمه سالانه کار تو
این ماشینحساب برآورد آموزشی است: معافیتهای خاص، زیان سالهای قبل، مالیات بر ارزش افزوده و اظهار شخصی سود سهام را حساب نمیکند. رقم دلاری را با قیمت دلار به لیر در شاهان اپلای تبدیل کن.
یک واقعیت را از همین اول بدانی، نصف سردرگمیها حل میشود: در ترکیه مالیات به «شکل حقوقی» کار تو بستگی دارد، نه فقط به مقدار سود. همان یک میلیون لیر سود، اگر به اسم خودت باشد با جدول پلکانی ۱۵ تا ۴۰ درصد حساب میشود، اگر شرکت باشد ۲۵ درصد ثابت میدهد و بعد موقع برداشت سود ۱۵ درصد دیگر کسر میشود، و اگر کاسب کوچک در روش ساده باشی ممکن است اصلاً مالیات بر درآمد ندهی. صنف و محل کار هم وسط میآید: رستوران در یک منطقه پرجمعیت استانبول دیگر حق روش ساده ندارد، صادرکننده تخفیف میگیرد و کارخانهدار از ۲۰۲۷ نرخ تقریباً نصف. برای هر تاجر در ترکیه، شناختن این تفاوتها پیش از ثبت شرکت، ارزانترین تصمیم مالیاتی است.
نظام مالیاتی ترکیه در ۲۰۲۶ از چه تکههایی ساخته شده؟
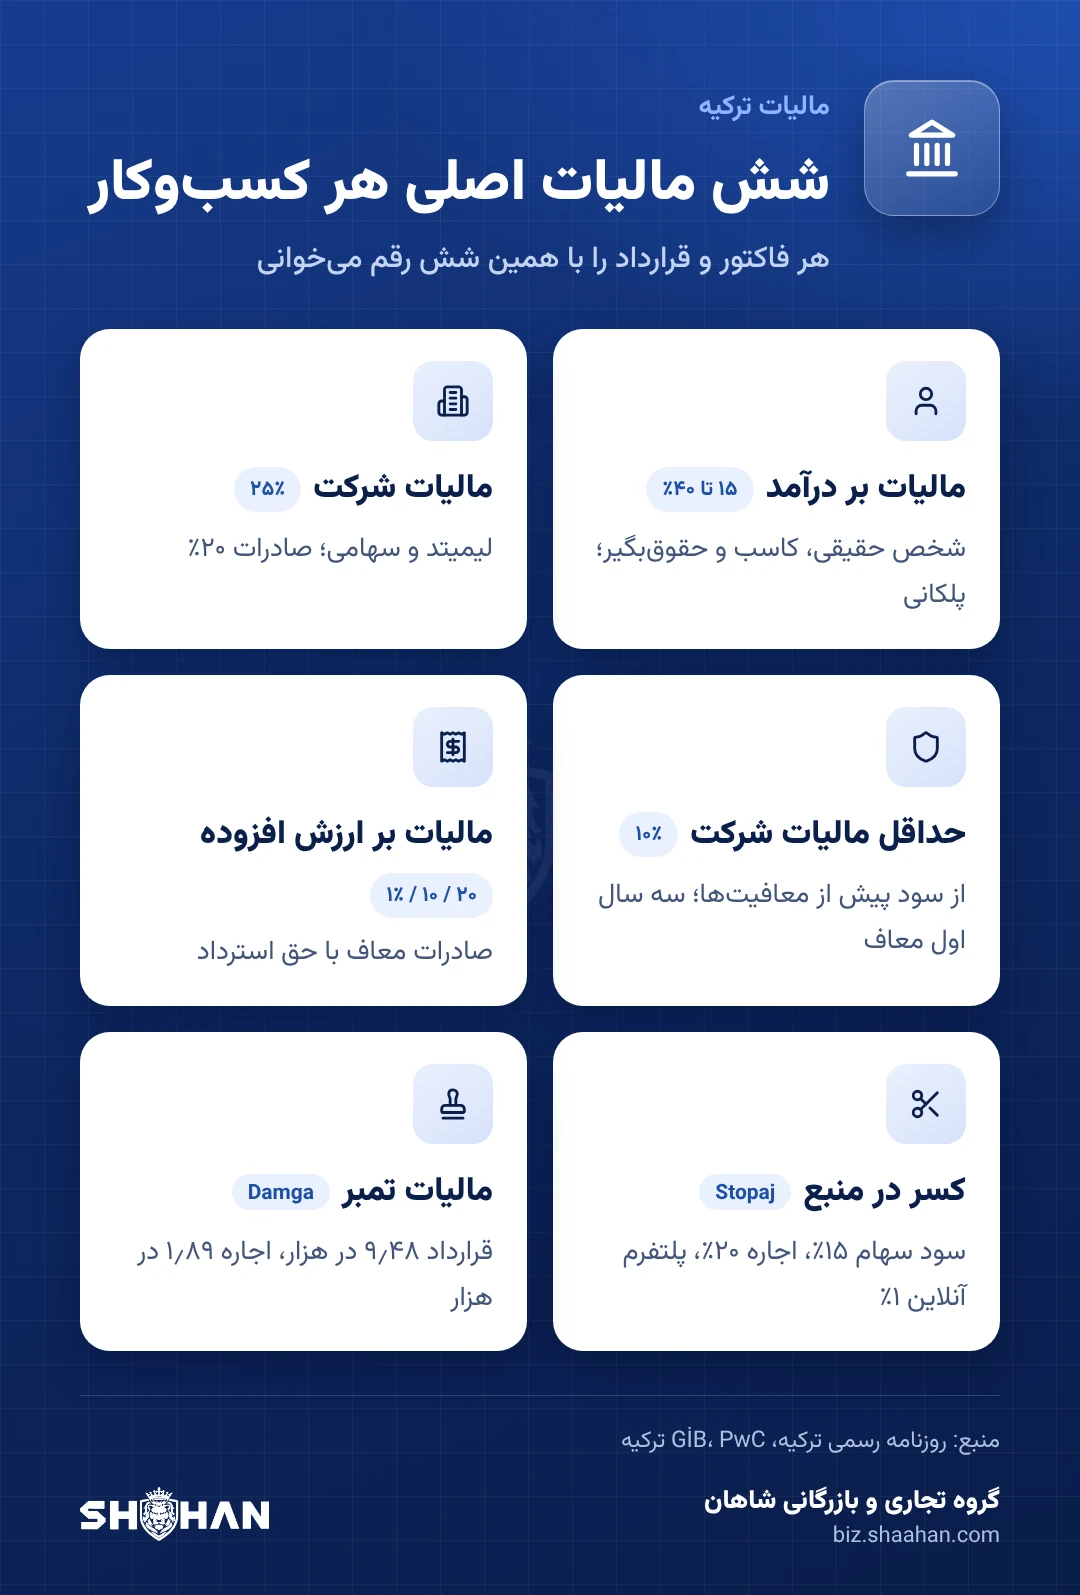
شش رقم اصلی را اگر بشناسی، تقریباً هر فاکتور، قرارداد و فیش حقوقی را میتوانی بخوانی. جدول زیر همانهاست، با منبع هر کدام در بخش منابع.
| مالیات | نرخ یا رقم ۲۰۲۶ | به چه کسی میخورد |
|---|---|---|
| مالیات بر درآمد (Gelir Vergisi) | ۱۵٪ تا ۴۰٪ پلکانی | شخص حقیقی، کاسب، مشاغل آزاد، حقوقبگیر، اجارهدهنده |
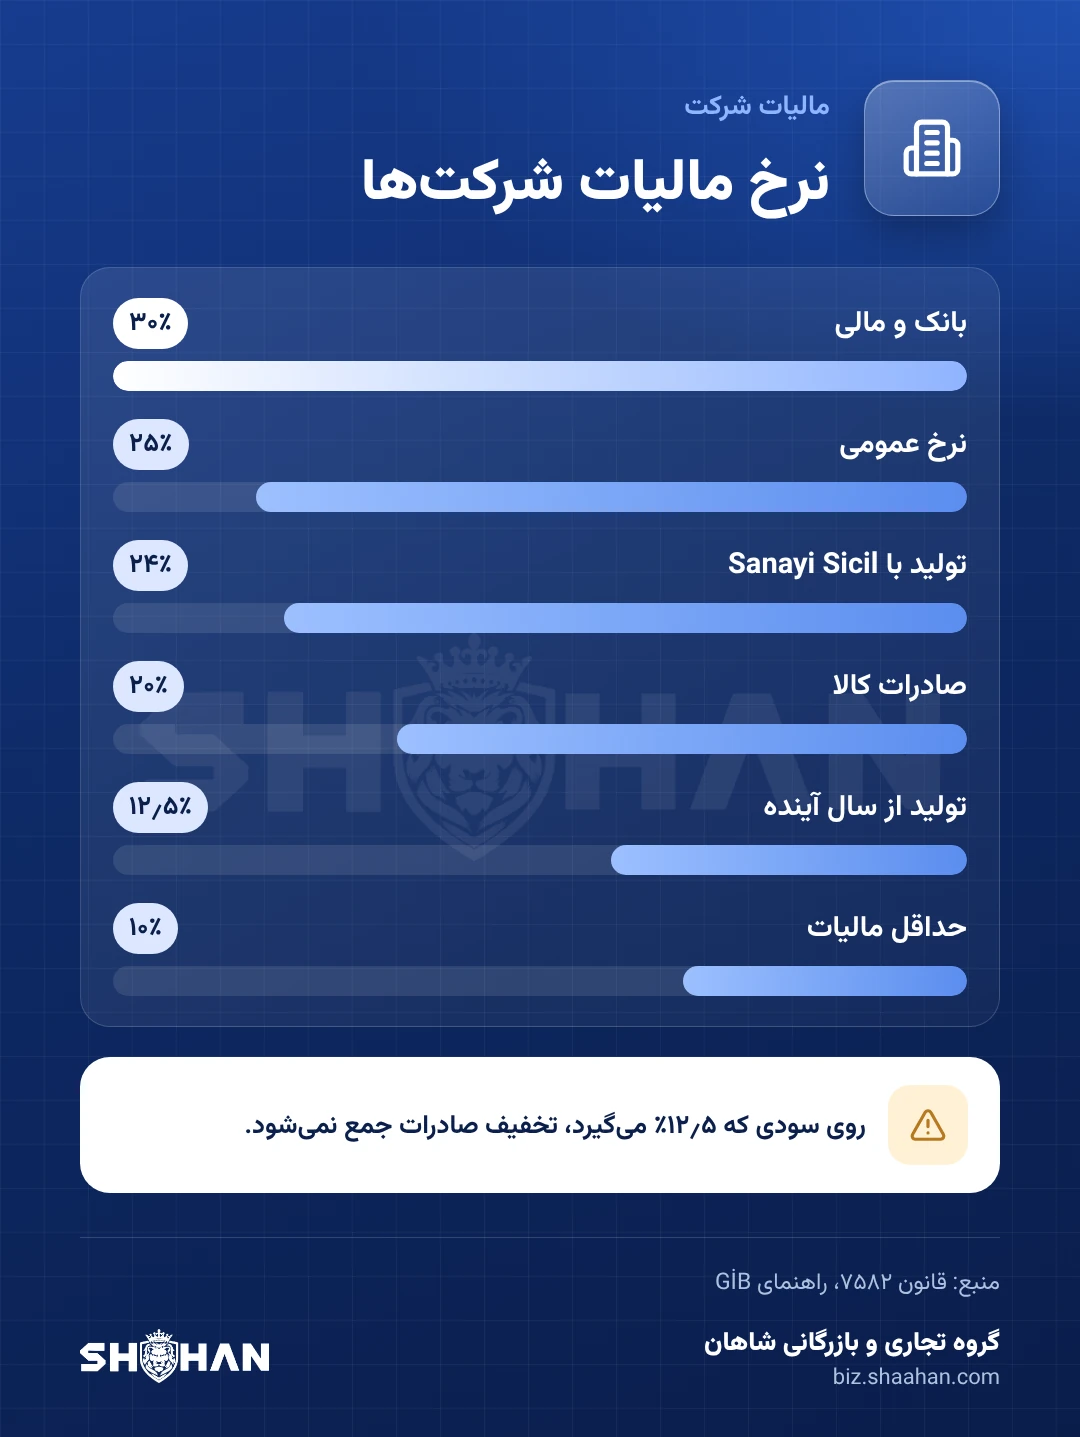
| مالیات شرکت (Kurumlar Vergisi) | ۲۵٪ عمومی | لیمیتد و سهامی؛ صادرات ۲۰٪، تولید دارای Sanayi Sicil ۲۴٪، بانک و مالی ۳۰٪ |
| حداقل مالیات داخلی شرکت | ۱۰٪ سود پیش از معافیتها | همه شرکتها، جز سه سال اول فعالیت |
| مالیات بر ارزش افزوده (KDV) | ۲۰٪، ۱۰٪، ۱٪ | فروش کالا و خدمت؛ صادرات معاف با حق استرداد |
| کسر در منبع (Stopaj) | سود سهام ۱۵٪، اجاره و حقالزحمه ۲۰٪، فروش از پلتفرم آنلاین ۱٪ | پرداختکننده کسر میکند و به اداره مالیات میدهد |
| مالیات تمبر (Damga) | قرارداد ۹٫۴۸ در هزار، اجاره ۱٫۸۹ در هزار، حقوق ۷٫۵۹ در هزار | هر سند دارای مبلغ |
کنار اینها بیمه هم هست که اسمش مالیات نیست ولی مثل مالیات از جیب میرود: صاحب کار یا شریک مدیر شرکت لیمیتد زیر بیمه Bağ-Kur است و حداقل ماهانهاش در ۲۰۲۶، اگر بدهی نداشته باشی و بهموقع بپردازی، ۱۰٬۱۵۶٫۷۳ لیر است (بدون تخفیف ۱۱٬۸۰۸٫۲۳ لیر). کارفرما هم برای هر کارگر سهم بیمه میدهد که در بخش کارمند حسابش کردهایم.
پلههای مالیات بر درآمد ۲۰۲۶ دقیقاً چقدر است؟
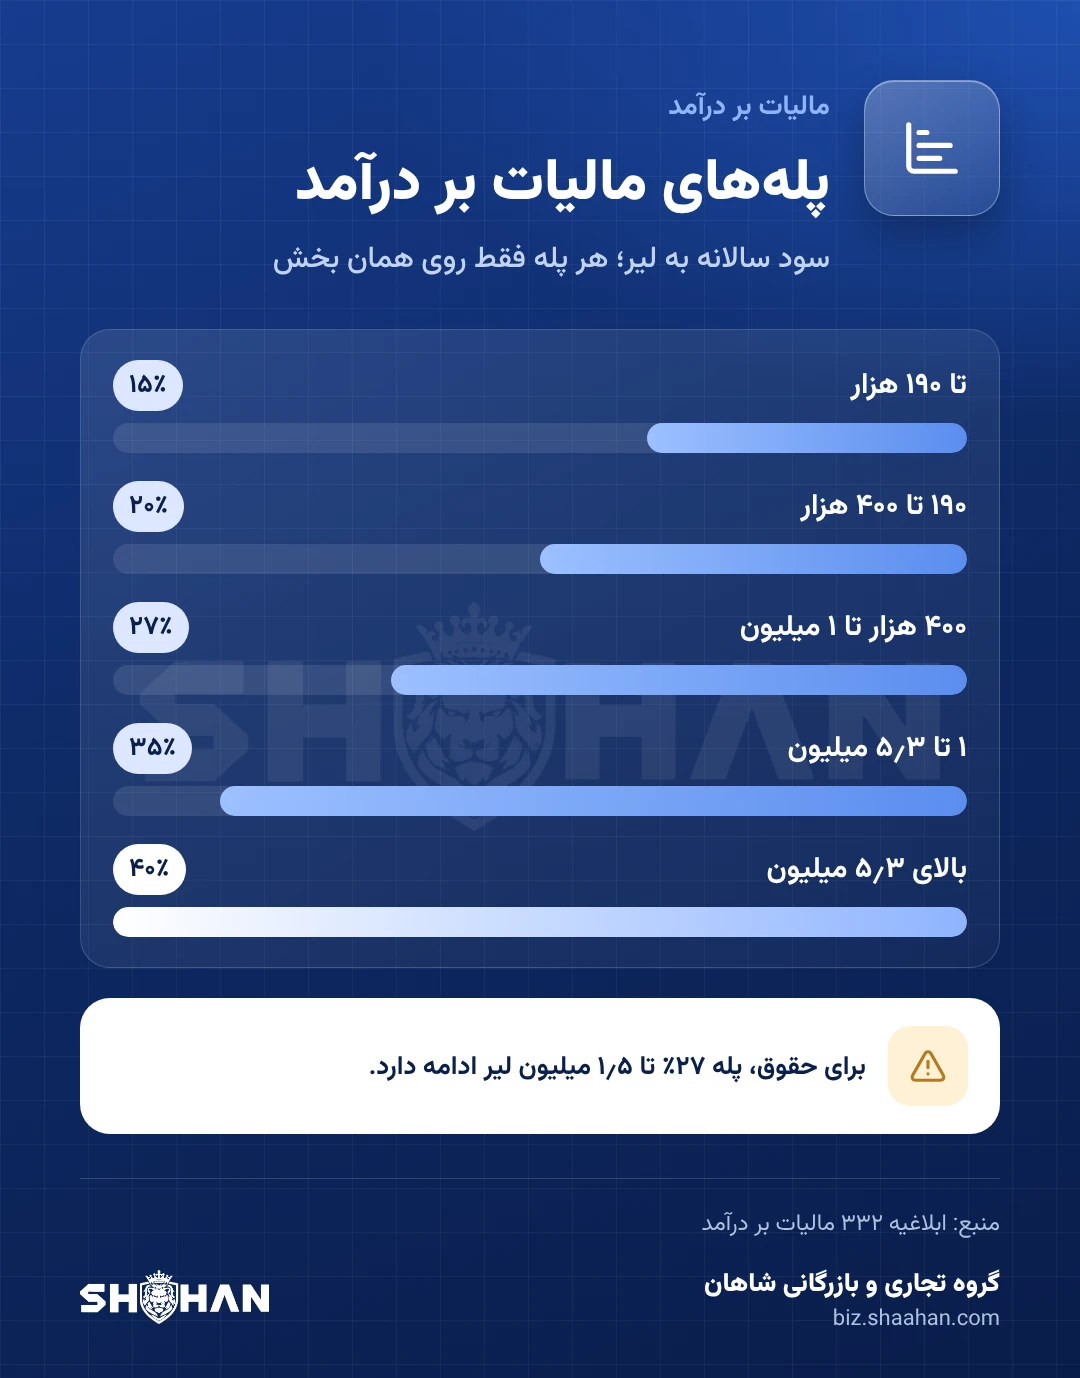
جدول با ابلاغیه شماره ۳۳۲ مالیات بر درآمد در روزنامه رسمی ۳۱ دسامبر ۲۰۲۵ منتشر شد. تفاوت مهم از پله سوم شروع میشود: برای حقوقبگیر پله ۲۷٪ تا ۱٫۵ میلیون لیر ادامه دارد، ولی برای سود کسبوکار، اجاره و بقیه درآمدها تا ۱ میلیون لیر.
| بخش درآمد سالانه | نرخ | سود کسبوکار و درآمد غیرحقوقی | حقوق |
|---|---|---|---|
| تا ۱۹۰٬۰۰۰ | ۱۵٪ | ۲۸٬۵۰۰ برای کل این پله | همان |
| ۱۹۰٬۰۰۰ تا ۴۰۰٬۰۰۰ | ۲۰٪ | تا ۴۰۰ هزار: ۷۰٬۵۰۰ | همان |
| پله سوم | ۲۷٪ | ۴۰۰ هزار تا ۱ میلیون → ۲۳۲٬۵۰۰ | ۴۰۰ هزار تا ۱٫۵ میلیون → ۳۶۷٬۵۰۰ |
| پله چهارم | ۳۵٪ | تا ۵٫۳ میلیون → ۱٬۷۳۷٬۵۰۰ | تا ۵٫۳ میلیون → ۱٬۶۹۷٬۵۰۰ |
| بالای ۵٬۳۰۰٬۰۰۰ | ۴۰٪ | مازاد با ۴۰٪ | |
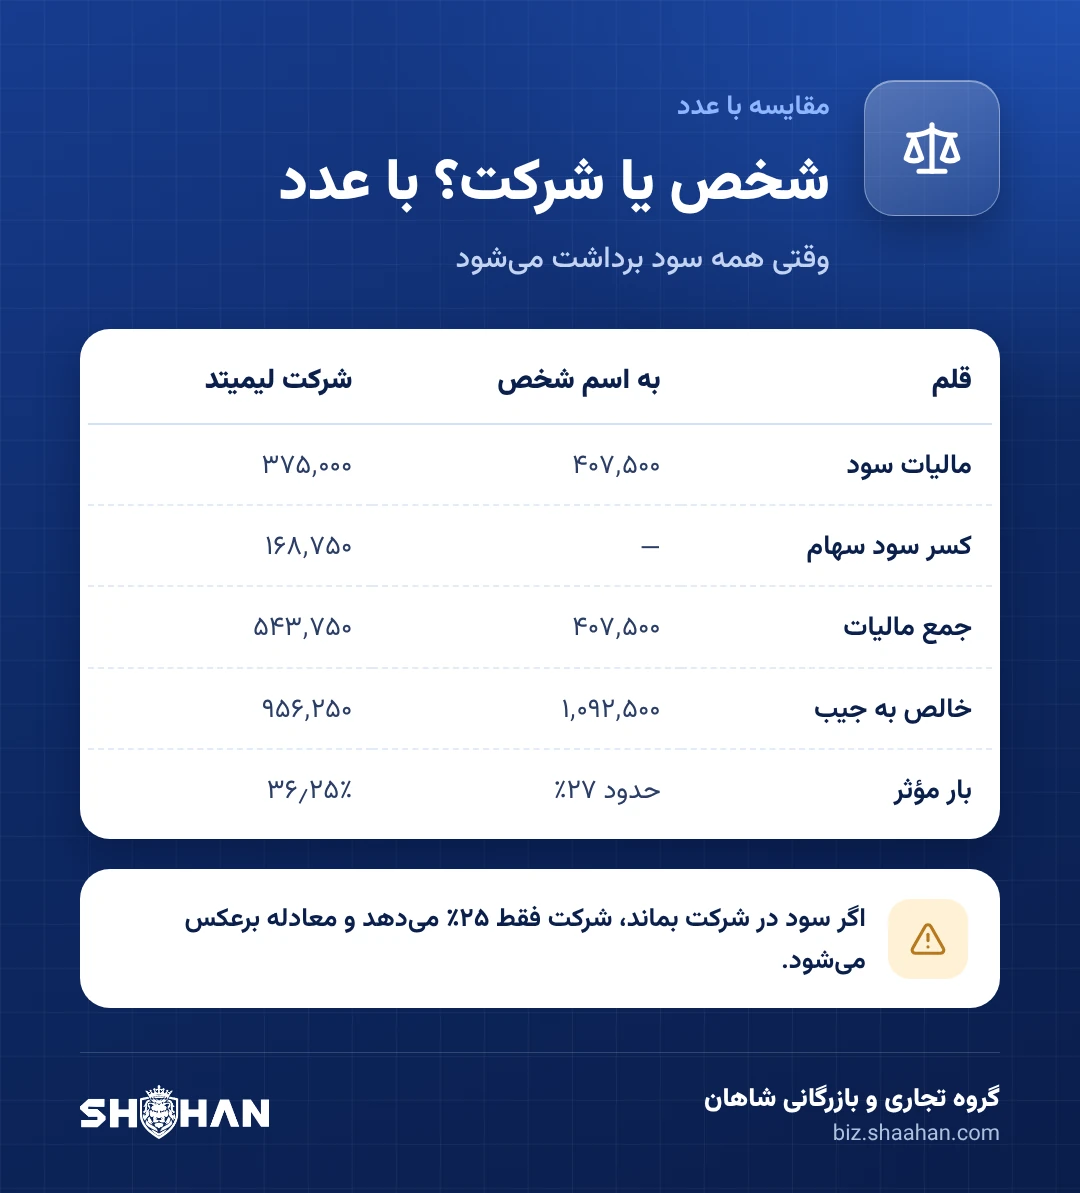
مثال: اگر سود خالص سالانه مغازهات به اسم خودت ۱٬۵۰۰٬۰۰۰ لیر شود، تا یک میلیون ۲۳۲٬۵۰۰ لیر میدهی و ۵۰۰ هزار لیر بعدی با ۳۵٪ یعنی ۱۷۵٬۰۰۰ لیر. جمع ۴۰۷٬۵۰۰ لیر، یعنی حدود ۲۷ درصد سود. حقوق تا سقف حداقل دستمزد هم از مالیات بر درآمد و تمبر معاف است.
شخص حقیقی، روش ساده یا شرکت: کدام مدل به کار تو میخورد؟
| مدل | مالیات سود | دفتر و اظهارنامه | به درد چه کسی میخورد |
|---|---|---|---|
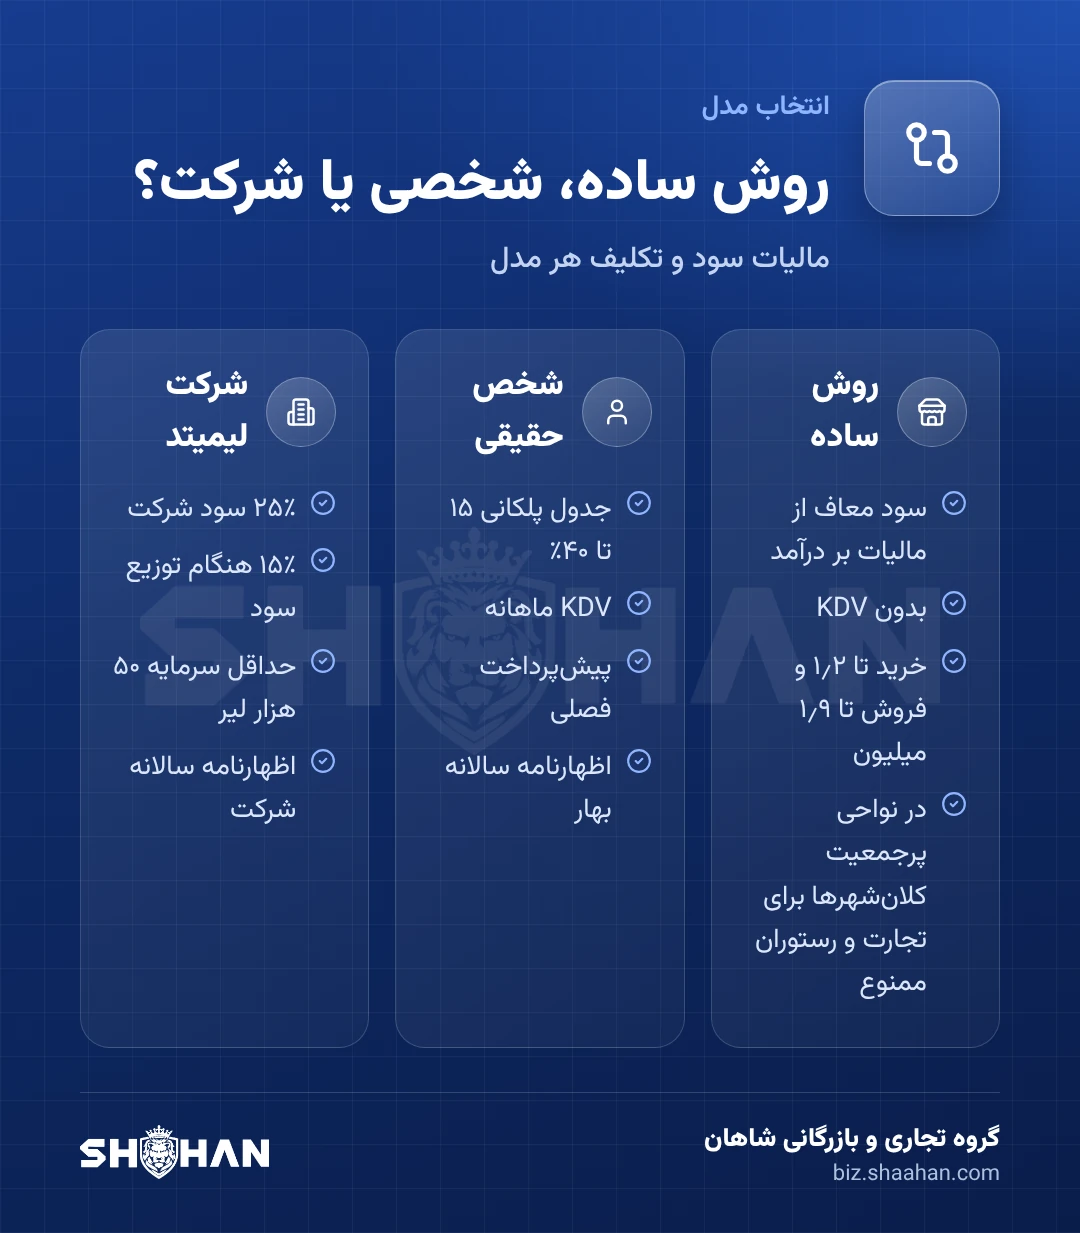
| Basit usul (کاسب کوچک) | سود از مالیات بر درآمد معاف؛ KDV ندارد | ثبت در سامانه Defter-Beyan؛ از ۲۰۲۶ موظف به کسر مالیات اجاره و حقوق | مغازه کوچک با خرید سالانه تا ۱٫۲ میلیون و فروش تا ۱٫۹ میلیون لیر و اجاره زیر سقف |
| Şahıs، دفتر درآمد-هزینه (İşletme) | جدول پلکانی ۱۵ تا ۴۰٪ | KDV ماهانه، پیشپرداخت مالیات فصلی، اظهارنامه سالانه در مارس | شروع کار با گردش متوسط؛ فقط صاحب کار در شرکت است |
| Şahıs، دفتر ترازنامه (Bilanço) | همان جدول | دفتر کامل؛ اجباری وقتی خرید سالانه از ۲٫۵ میلیون یا فروش از ۳٫۵ میلیون لیر بگذرد (خدمات: ۱٫۲ میلیون) | کار رو به رشد که هنوز شرکت نشده |
| Limited Şirket | ۲۵٪ + ۱۵٪ هنگام توزیع سود | ترازنامه، KDV ماهانه، چهار پیشپرداخت فصلی، اظهارنامه شرکت در آوریل | بازرگانی، صادرات، تیم چندنفره، خارجیهایی که اقامت کاری میخواهند؛ حداقل سرمایه ۵۰ هزار لیر؛ مراحل در راهنمای ثبت شرکت در ترکیه |
| Anonim Şirket | همان | همان، بهعلاوه تشریفات هیئتمدیره | جذب سرمایهگذار و پروژههای بزرگتر؛ حداقل سرمایه ۲۵۰ هزار لیر |
از اول ژانویه ۲۰۲۶ با فرمان ریاستجمهوری ۱۰۳۸۰، در هر ۳۰ کلانشهر ترکیه و در ناحیههایی با جمعیت بیش از ۳۰ هزار نفر، فعالیتهایی مثل خرید و فروش کالا، هتل و رستوران و حملونقل درونشهری (تاکسی، دلموش، مینیبوس) دیگر نمیتوانند در روش ساده بمانند و به روش واقعی رفتهاند. پس اگر قرار است در مرکز استانبول، آنکارا یا ازمیر مغازه پوشاک یا کافه باز کنی، روی روش ساده حساب نکن.
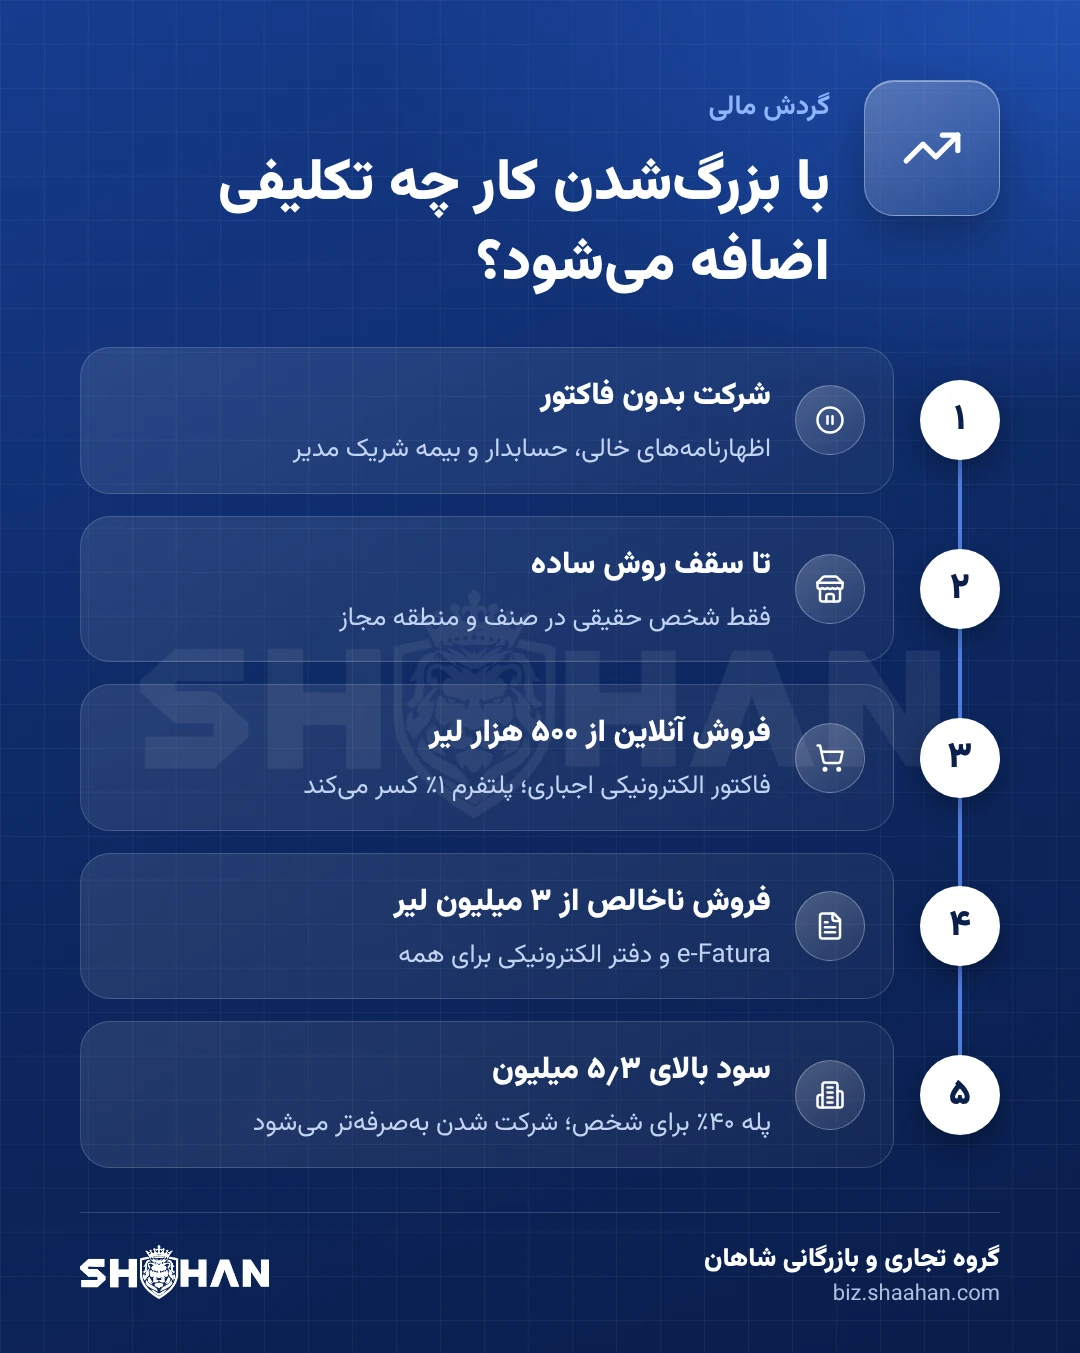
با هر سطح گردش مالی چه تکلیفی پیدا میکنی؟
| سطح | اتفاقی که میافتد |
|---|---|
| صفر (شرکت ثبتشده بدون فاکتور) | همه اظهارنامهها بهصورت خالی ادامه دارد؛ هزینه ثابت حسابدار و بیمه شریک مدیر میماند. |
| تا سقف روش ساده | فقط برای شخص حقیقی در صنف و منطقه مجاز: خرید تا ۱٫۲ میلیون، فروش تا ۱٫۹ میلیون، اجاره سالانه تا ۹۹ هزار لیر در کلانشهر و ۶۰ هزار در جاهای دیگر. |
| فروش آنلاین از ۵۰۰ هزار لیر | فاکتور و آرشیو الکترونیکی (e-Fatura / e-Arşiv) از اول ژوئیه سال بعد اجباری میشود؛ پلتفرمها ۱٪ از پرداختیات کم میکنند. |
| تا سقف دفتر İşletme | شخص حقیقی با دفتر سادهتر کار میکند؛ اگر یک سال بیش از ۲۰٪ از سقف بالاتر بروی، سال بعد ترازنامهای میشوی. |
| فروش ناخالص از ۳ میلیون لیر | e-Fatura از ژوئیه سال بعد و دفتر الکترونیکی (e-Defter) اجباری؛ این قاعده برای شرکت و شخص یکسان است. |
| سود بالای ۵٫۳ میلیون | برای شخص حقیقی پله ۴۰٪ باز میشود؛ معمولاً همینجاست که شرکت شدن بهصرفهتر میشود، به شرط اینکه همه سود را برنداری. |
شرکتی که فعالیت ندارد هم مالیات میدهد؟
مالیات بر سود نه، چون سودی ندارد. ولی تا وقتی پرونده مالیاتی شرکت باز است، تکلیفها تمام نمیشود. یعنی اظهارنامه ماهانه KDV را باید خالی هم که شده بدهی، چهار پیشپرداخت فصلی و اظهارنامه سالانه شرکت را در آوریل، و اگر مشمول دفتر الکترونیکی هستی، فایل خالی دفتر را هم بفرستی. اگر یک ماه اظهارنامه نرود، جریمه نامنظمی (usulsüzlük) میآید و اگر چند دوره پشت هم نرود، اداره مالیات ممکن است پرونده را بسته اعلام کند و بعد برای فعال کردن دوباره دردسر داری.
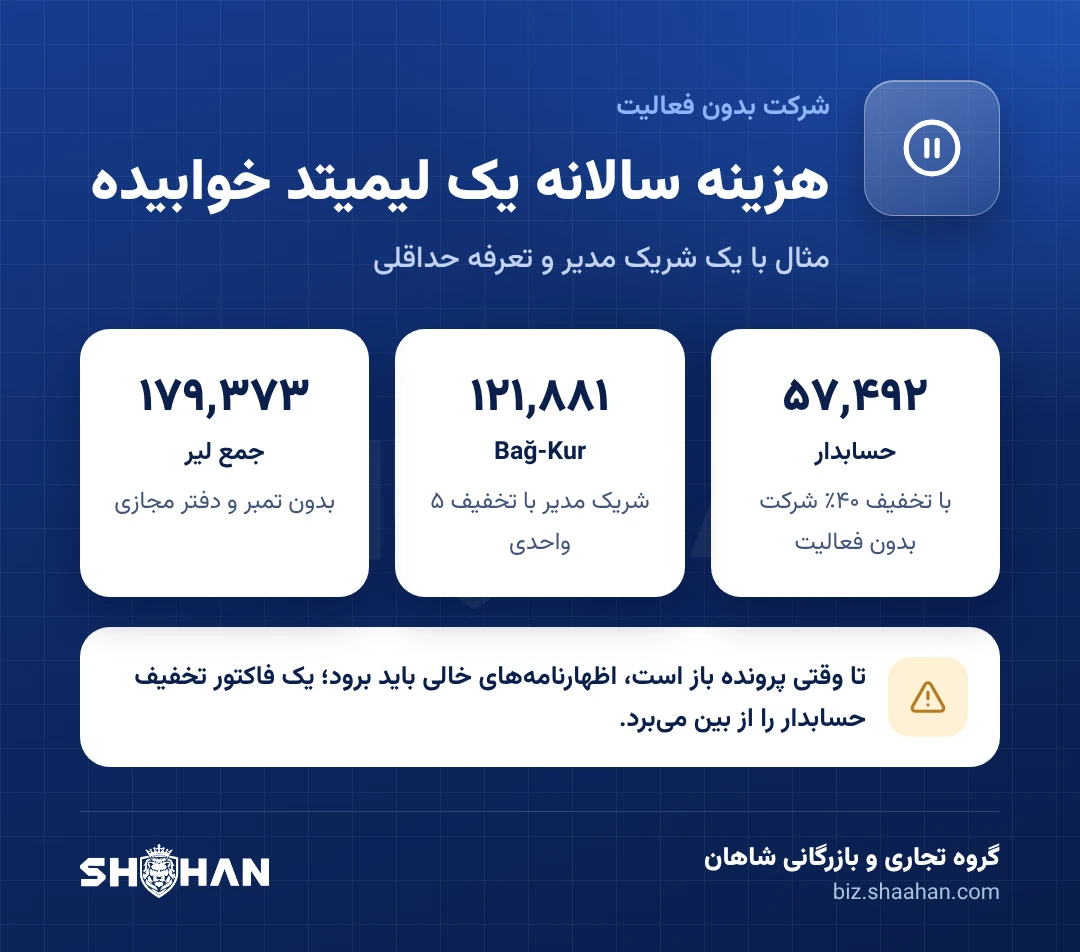
هزینه واقعی شرکت خوابیده دو تکه است. اول حسابدار: حداقل تعرفه رسمی ۲۰۲۶ برای لیمیتد و سهامی از حدود ۷٬۹۸۵ لیر در ماه شروع میشود و برای شرکت کاملاً بدون فعالیت، تعرفه تا ۴۰٪ تخفیف میدهد. یک فاکتور در کل سال کافی است که این تخفیف از بین برود. دوم بیمه شریک مدیر: شریک لیمیتد زیر Bağ-Kur است حتی اگر یک لیر حقوق نگیرد، مگر اینکه جای دیگری بیمه شده باشد.
| هزینه سالانه شرکت لیمیتد بدون فعالیت (مثال ۲۰۲۶) | لیر |
|---|---|
| حسابدار با تخفیف ۴۰٪: ۴٬۷۹۱ × ۱۲ | ۵۷٬۴۹۲ |
| Bağ-Kur یک شریک مدیر با تخفیف ۵ واحدی: ۱۰٬۱۵۶٫۷۳ × ۱۲ | ۱۲۱٬۸۸۱ |
| جمع تقریبی، بدون تمبر اظهارنامهها و اجاره دفتر مجازی | ۱۷۹٬۳۷۳ |
یک موعد را هم یادداشت کن: شرکتهای قدیمی که سرمایهشان را به حداقل جدید (لیمیتد ۵۰ هزار، سهامی ۲۵۰ هزار لیر) نرساندهاند تا ۳۱ دسامبر ۲۰۲۷ فرصت دارند؛ بعد از آن شرکت منحلشده حساب میشود. اگر شرکت را واقعاً لازم نداری، تصفیه (tasfiye) معمولاً از نگه داشتن چندساله ارزانتر تمام میشود، ولی تصفیه هم خودش چند اظهارنامه و حدود یک سال زمان دارد.
شرکت فعال چطور مالیات میدهد و تا چه رقمی چه چیزی عوض میشود؟
پایه کار ساده است: سود سالانه شرکت ضرب در ۲۵٪. پیچیدگی از سه جا میآید. اول، حداقل مالیات داخلی: مالیات شرکت نباید کمتر از ۱۰٪ سود پیش از کسر معافیتها باشد، پس اگر با معافیتها مالیاتت به صفر برسد، باز ۱۰٪ میدهی. شرکتهای تازهتأسیس در سه دوره اول از این قاعده بیروناند. دوم، پیشپرداختها: قانون ۷۵۶۶ از ۲۰۲۶ دوره چهارم پیشپرداخت فصلی (Geçici Vergi) را برگرداند، یعنی هر سه ماه یک بار حساب میکنی و میپردازی و آخر سال تسویه میشود. سوم، تعدیل تورمی ترازنامه که برای سالهای ۲۰۲۵، ۲۰۲۶ و ۲۰۲۷ با قانون ۷۵۷۱ کنار گذاشته شده؛ این خبر خوبی برای هزینه حسابداری و پیشبینیپذیری است.
سه مثال با عدد
بازرگانی با سود ۱٫۵ میلیون لیر که همه سود را برمیدارد. مالیات شرکت ۳۷۵٬۰۰۰، باقی ۱٬۱۲۵٬۰۰۰. کسر ۱۵٪ سود سهام ۱۶۸٬۷۵۰ و به حساب شریک ۹۵۶٬۲۵۰ لیر میرسد. بار کل ۳۶٫۲۵٪. همین سود به اسم شخص حدود ۲۷٪ میشد. پس در این سطح سود، اگر همه را برمیداری، شرکت گرانتر است و دلیل شرکت شدن باید چیز دیگری باشد: اعتبار نزد تأمینکننده، اقامت، صادرات یا محدود کردن مسئولیت.
صادرکننده با سود ۳ میلیون که ۶۰٪ سودش از صادرات کالای خریداریشده است. ۱٫۸ میلیون با ۲۰٪ یعنی ۳۶۰٬۰۰۰ و ۱٫۲ میلیون با ۲۵٪ یعنی ۳۰۰٬۰۰۰. جمع ۶۶۰٬۰۰۰ لیر که از حداقل ۱۰٪ (۳۰۰ هزار) بیشتر است. KDV فروش صادراتی هم صفر است و KDV خرید قابل استرداد.
کارخانه دارای Sanayi Sicil با سود تولیدی ۴ میلیون. در ۲۰۲۶ با ۲۴٪ میشود ۹۶۰٬۰۰۰. از ۲۰۲۷ قانون ۷۵۸۲ نرخ سود تولید را ۱۲٫۵٪ کرده، یعنی ۵۰۰٬۰۰۰، و حداقل ۱۰٪ (۴۰۰ هزار) هم پایینتر است. تفاوت ۴۶۰ هزار لیر در سال. توجه کن که روی سودی که ۱۲٫۵٪ میگیرد، تخفیف ۵ واحدی صادرات دیگر جمع نمیشود. اگر محصول را با نام خودت تولید میکنی، ثبت برند تجاری در ترکیه را هم پیش از اولین سفارش انجام بده.
برای شریک مقیم ترکیه یک گام دیگر هم هست: نصف سود سهام دریافتی از شرکت ترک معاف است و اگر نصف دیگر در ۲۰۲۶ از ۴۰۰ هزار لیر بگذرد، باید در اظهارنامه شخصی بیاید و ۱۵٪ کسرشده از آن کم میشود. نتیجه نهایی به بقیه درآمدهایت بستگی دارد و این را با حسابدارت حساب کن.
هر صنف چه قاعده خاصی دارد؟
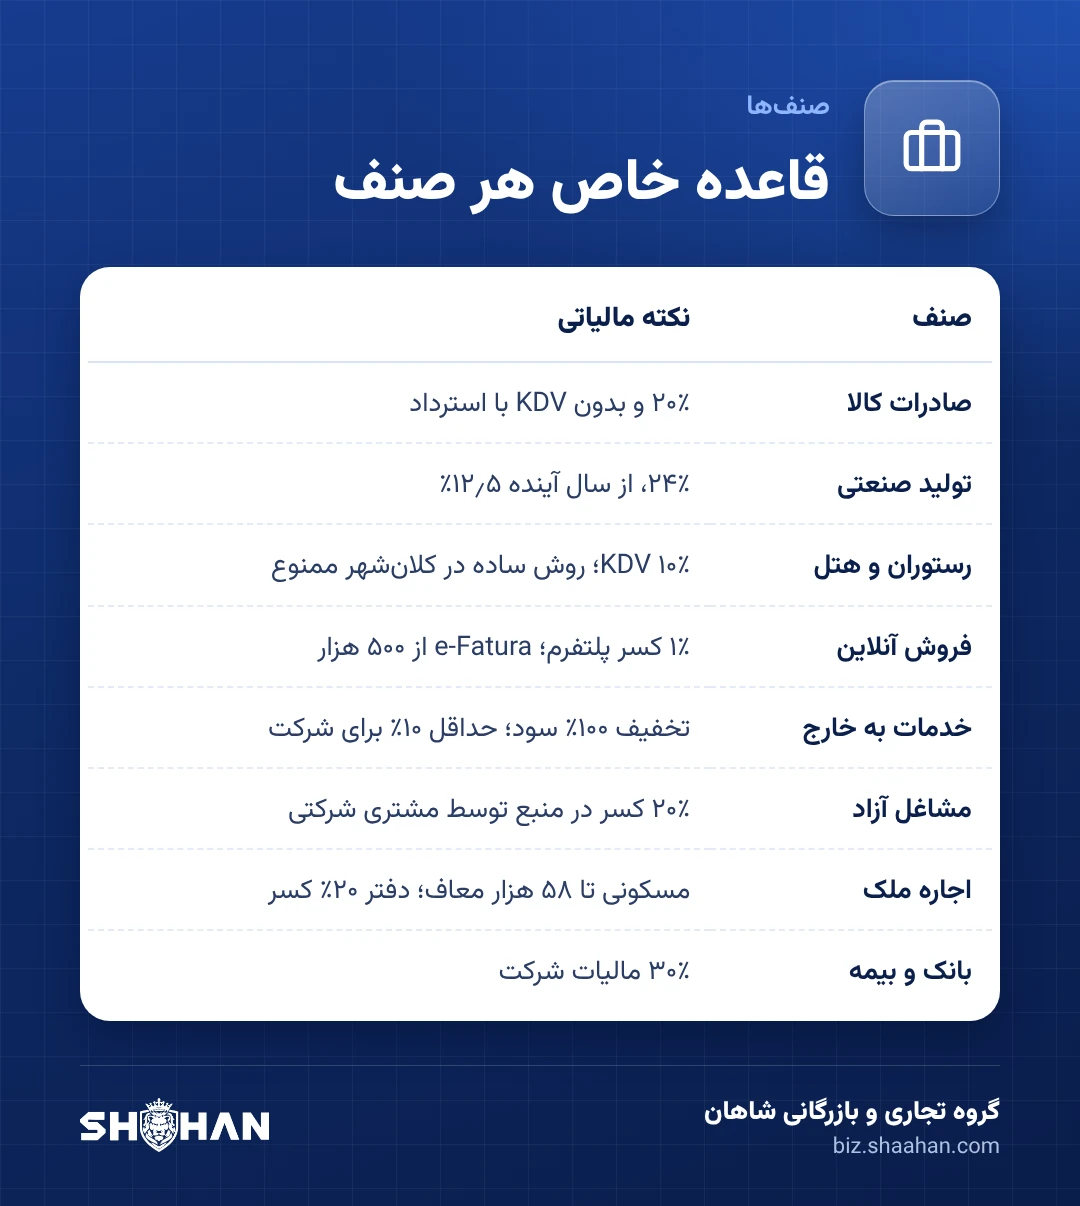
| صنف | قاعدهای که مالیاتت را عوض میکند |
|---|---|
| بازرگانی و واردات | نرخ عمومی ۲۵٪؛ KDV واردات در گمرک پرداخت و بعد کسر میشود (مسیر کامل در راهنمای واردات از ترکیه)؛ قرارداد خرید ۹٫۴۸ در هزار تمبر دارد. |
| صادرات کالا | سود صادرات ۲۰٪؛ فروش صادراتی بدون KDV با حق استرداد؛ برای تخفیف نرخ، تفکیک سود صادرات در دفاتر لازم است. اگر هنوز دنبال کالای مناسب صادرات هستی، ماتریس کالاهای پرسود ترکیه را ببین. |
| تولید صنعتی | ۲۰۲۶: ۲۴٪؛ ۲۰۲۷ به بعد ۱۲٫۵٪؛ تخفیف بیمه کارفرما ۵ واحد در ۲۰۲۶ (بقیه صنایع ۲ واحد). لایحهای در مجلس است که فلزات گرانبها، پالایشگاه، دخانیات، الکل و تولید برق را از ۱۲٫۵٪ بیرون میگذارد. |
| مواد غذایی و کشاورزی | بیشتر اقلام پایه KDV ۱٪ یا ۱۰٪ دارند؛ برای واردکننده، KDV گمرکی در همان نرخ محاسبه میشود. جزئیات کالاها در راهنمای واردات مواد غذایی از ترکیه. |
| آرایشی، لوازم پتشاپ، سنگ و چرم | نرخ عمومی ۲۰٪ KDV و ۲۵٪ مالیات شرکت؛ نکته اصلی این صنوف مجوز و هزینه تا مقصد است: لوازم آرایشی، لوازم پتشاپ، سنگ ساختمانی و چرم. |
| رستوران، کافه و هتل | KDV اغلب ۱۰٪؛ در نواحی پرجمعیت کلانشهرها از ۲۰۲۶ روش ساده ممنوع. |
| فروش آنلاین (Trendyol، Hepsiburada و مشابه) | پلتفرم ۱٪ از مبلغ بدون KDV کسر میکند که از مالیات نهاییات کم میشود؛ e-Fatura از گردش ۵۰۰ هزار لیر. |
| نرمافزار، طراحی و خدمات به مشتری خارجی | از آوریل ۲۰۲۶ تخفیف ۱۰۰٪ سود صادرات خدمات (قبلاً ۸۰٪)؛ ولی شرکت مشمول حداقل ۱۰٪ است، جز سه سال اول. صادرات خدمات معمولاً از KDV معاف است. |
| مشاغل آزاد (پزشک، وکیل، مشاور، مترجم) | درآمد «serbest meslek»؛ مشتری شرکتی ۲۰٪ کسر در منبع میکند؛ رسید حقالزحمه (SMM) لازم است. |
| اجاره ملک | اجاره مسکونی تا ۵۸ هزار لیر در ۲۰۲۶ معاف؛ اجاره دفتر به شرکت ۲۰٪ کسر در منبع دارد؛ بنگاه ملک و خودرو از ۵۰۰ هزار لیر e-Fatura. |
| حملونقل درونشهری | در کلانشهرها از ۲۰۲۶ روش واقعی، جز نواحی زیر ۳۰ هزار نفر که آن هم برای تاکسی استثنا ندارد. |
| بانک، بیمه، کارگزاری | مالیات شرکت ۳۰٪. |
هر کارمند در ۲۰۲۶ چقدر برایت خرج دارد؟
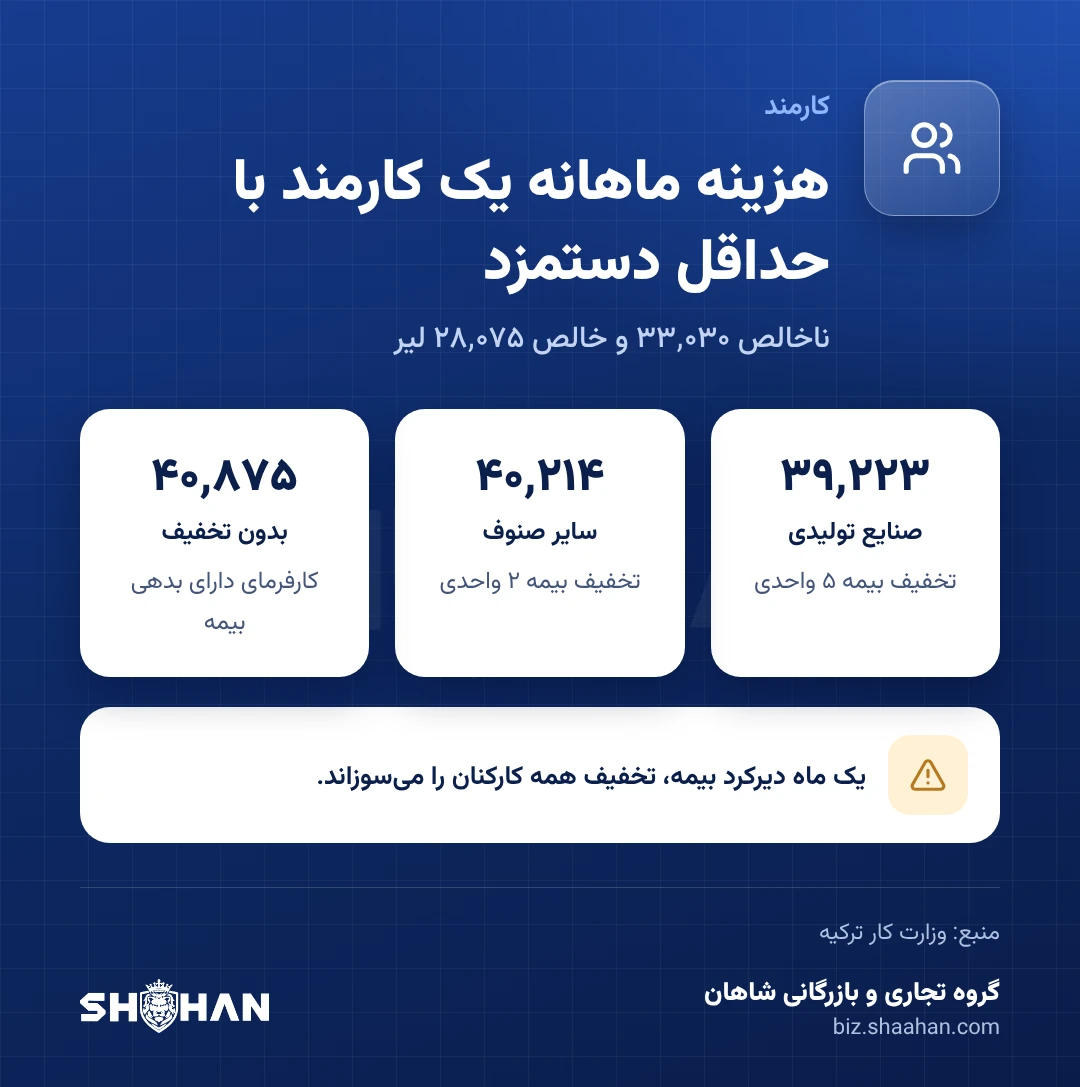
حداقل دستمزد ناخالص ۳۳٬۰۳۰ و خالص ۲۸٬۰۷۵٫۵۰ لیر است. هزینه کامل کارفرما بسته به صنف فرق میکند، چون دولت بخشی از سهم بیمه را میپردازد.
| حالت | هزینه ماهانه کارفرما | سالانه |
|---|---|---|
| صنایع تولیدی (تخفیف ۵ واحد) | ۳۹٬۲۲۳٫۱۳ | ۴۷۰٬۶۷۸ |
| سایر صنوف (تخفیف ۲ واحد) | ۴۰٬۲۱۴٫۰۳ | ۴۸۲٬۵۶۸ |
| بدون تخفیف (بدهی بیمهای داری) | ۴۰٬۸۷۴٫۶۳ | ۴۹۰٬۴۹۶ |
تخفیف بیمه فقط برای کارفرمایی است که بدهی معوق بیمه یا مالیات ندارد. یک ماه دیرکرد میتواند تخفیف همه کارکنان را بسوزاند. برای ۲۰۲۷ هم اگر تمدیدی اعلام نشود، صنایع تولیدی به همان ۲ واحد برمیگردند.
KDV، تمبر و کسر در منبع را چطور حساب کنی؟
KDV پول تو نیست، امانت است: از مشتری میگیری، KDV خریدهایت را کم میکنی و مابهالتفاوت را تا روز ۲۸ ماه بعد میپردازی. اگر KDV خرید بیشتر باشد، به ماه بعد منتقل میشود. در کالاهای مشمول نرخ پایین، استرداد مازاد فقط برای مبلغ بالای ۱۶۴ هزار لیر در ۲۰۲۶ ممکن است. با این دو ابزار کوچک حساب سریع کن:
اگر شرکتت دفتری را از یک شخص اجاره کرده، ۲۰٪ اجاره را خودت کسر و بهنام مالک پرداخت میکنی، پس قرارداد را «ناخالص» ببند و مبلغ خالص به مالک بده. همین قاعده برای حقالزحمه وکیل یا مشاور مستقل هم برقرار است.
سال ۲۰۲۷ چه چیزی قطعی است و چه رقمهایی محتمل؟
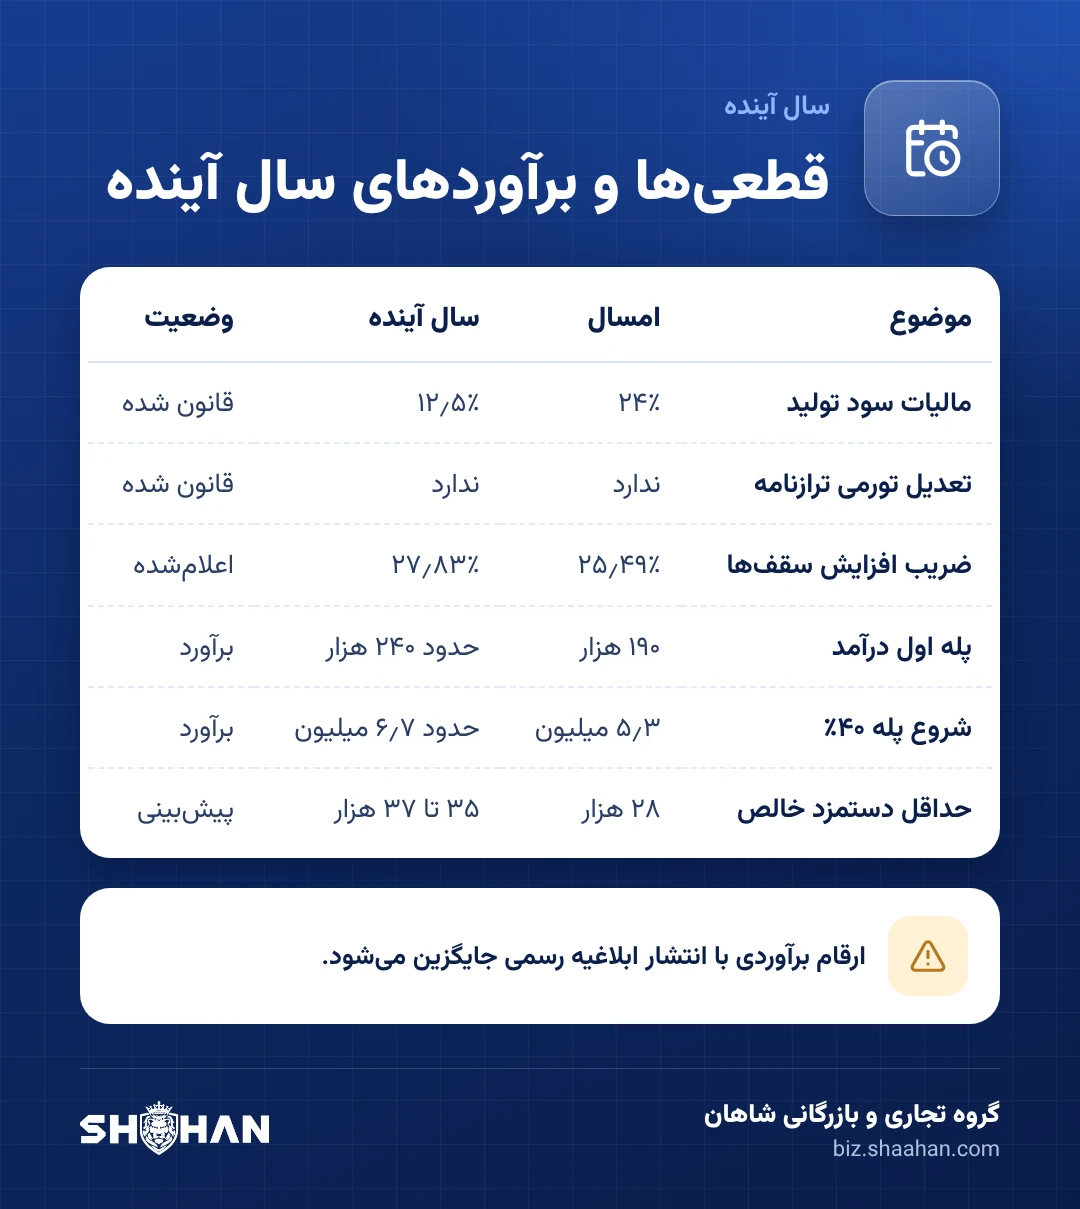
ضریب بازارزیابی (Yeniden Değerleme Oranı) سال ۲۰۲۷ با اعلام تورم مهر ۲۰۲۶ برابر ۲۷٫۸۳٪ شد و بیشتر سقفها و معافیتها با همین ضریب بالا میروند. وزیر دارایی هم گفته افزایش نرخ عمومی مالیات بر درآمد، شرکت و KDV در دستور کار نیست. جدول زیر قطعیها و برآوردهای مالیات ترکیه در سال آینده را جدا کرده است.
| موضوع | ۲۰۲۶ | ۲۰۲۷ | وضعیت |
|---|---|---|---|
| مالیات سود تولید | ۲۴٪ | ۱۲٫۵٪ | قانون شده |
| تعدیل تورمی ترازنامه | اجرا نمیشود | اجرا نمیشود | قانون شده |
| ضریب افزایش سقفها | ۲۵٫۴۹٪ | ۲۷٫۸۳٪ | اعلامشده |
| پله اول مالیات بر درآمد | ۱۹۰٬۰۰۰ | حدود ۲۴۰٬۰۰۰ | برآورد |
| پله دوم | ۴۰۰٬۰۰۰ | حدود ۵۰۰٬۰۰۰ | برآورد |
| پله سوم حقوق / غیرحقوقی | ۱٫۵ / ۱ میلیون | حدود ۱٫۹ / ۱٫۲۵ میلیون | برآورد |
| شروع پله ۴۰٪ | ۵٫۳ میلیون | حدود ۶٫۷ میلیون | برآورد |
| معافیت کارآفرین جوان | ۴۰۰٬۰۰۰ | حدود ۵۰۰٬۰۰۰ | برآورد |
| حداقل دستمزد خالص | ۲۸٬۰۷۵٫۵۰ | پیشبینیها ۳۵ تا ۳۷ هزار | در انتظار کمیسیون دسامبر |
| حداقل Bağ-Kur ماهانه با تخفیف | ۱۰٬۱۵۶٫۷۳ | حدود ۱۳ هزار | وابسته به حداقل دستمزد |
| معافیت اجاره مسکونی | ۵۸٬۰۰۰ | حدود ۷۴٬۰۰۰ | برآورد |
| عفو دارایی (Varlık Barışı) | بازگرداندن پول و طلای خارج تا ۳۱ ژوئیه ۲۰۲۷ با نرخ ۰ تا ۵٪؛ از اول ژانویه ۲۰۲۷ نیم واحد گرانتر | قانون شده | |
پلههای برآوردی را از ضرب ارقام ۲۰۲۶ در ۲۷٫۸۳٪ و گرد کردن به روال سالهای قبل درآوردهایم. وزارت دارایی معمولاً در هفته آخر دسامبر ابلاغیه رسمی را منتشر میکند و این جدول را همان روز بهروز میکنیم. ماشینحساب بالا با انتخاب «۲۰۲۷» با همین برآوردها کار میکند.
برای تاجر ایرانی و افغانستانی چه نکته خاصی هست؟
مقیم مالیاتی بودن با داشتن اقامت یکی نیست. کسی که در یک سال تقویمی بیش از شش ماه در ترکیه بماند، از نظر مالیاتی مقیم است و درآمد جهانیاش مشمول میشود، ولی قانون ۷۵۸۲ در ۲۰۲۶ یک امتیاز بزرگ اضافه کرد: کسی که سه سال پیش از آن در ترکیه اقامت و پرونده مالیاتی نداشته، از وقتی مقیم شود، تا ۲۰ سال درآمد خارج از ترکیهاش از مالیات بر درآمد معاف است. اگر مثلاً در دبی یا ایران کار و سرمایه داری و تازه به ترکیه آمدهای، این یعنی شرکت ترکیهات فقط درباره سود همینجا مالیات میدهد.
شریک غیرمقیم شرکت ترک روی سود توزیعشده ۱۵٪ کسر در منبع میدهد. اگر کشور محل اقامتت با ترکیه موافقتنامه اجتناب از مالیات مضاعف داشته باشد، نرخ و نحوه اعتبار مالیات ممکن است فرق کند؛ فهرست موافقتنامهها را در سایت GİB ببین. برای حواله سود به خارج، بانکها سند پرداخت کسر در منبع و صورتجلسه تقسیم سود را میخواهند، پس این دو را مرتب نگه دار.
اگر کار تو صادرات از ترکیه به ایران یا افغانستان است، صورتحساب صادراتی بدون KDV صادر میشود و KDV خریدهایت قابل استرداد است. همین موضوع گاهی برای شرکتهای تازه نقدینگی چند صد هزار لیری آزاد میکند، به شرط اینکه اسناد گمرکی و ارزی کامل باشد.
مالیات فارکس و کریپتو در ترکیه برای مقیم چطور است؟
برای فارکس، ارز دیجیتال و معامله در بورسهای خارجی، قاعده یکسانی وجود ندارد. نتیجه به این بستگی دارد که از کجا معامله میکنی، با کدام کارگزار، و این کار شغل منظم تو حساب میشود یا نه. این بخش تصویر کلی را میدهد؛ برای پرونده خودت با یک mali müşavir دارای مجوز صحبت کن.
| نوع معامله | وضعیت مالیاتی برای مقیم ترکیه | میزان قطعیت |
|---|---|---|
| سهام بورسهای خارجی | سود فروش «درآمد افزایش ارزش» طبق ماده مکرر ۸۰ قانون مالیات بر درآمد است و باید در اظهارنامه سالانه بیاید. نظر کتبی اداره مالیات (آذر ۱۴۰۴) میگوید سقف معافیت ندارد. | قاعده روشن |
| فارکس اهرمی شخص حقیقی | طبق یک نظر کتبی اداره مالیات استانبول، سود فارکس اهرمی جزو موارد ماده مکرر ۸۰ نیست. اگر معامله منظم و در قالب یک سازمان تجاری انجام شود، «درآمد تجاری» حساب میشود و باید اظهار شود. برخی مشاوران مالیاتی رویه دیگری برای کارگزار داخلی مینویسند. | رویه یکدست نیست؛ نامشخص |
| ارز دیجیتال (کریپتو) | قانون مالیات ویژه کریپتو اجرا نمیشود. لایحهای که مالیات معامله و کسر در منبع را پیشبینی میکرد، ۷ فروردین ۱۴۰۵ (۲۷ مارس ۲۰۲۶) در صحن مجلس پس گرفته شد. نحوه مالیات سود فعلی با قواعد عمومی بحثبرانگیز است. | نامشخص؛ پیش از اظهار بپرس |
| شرکتی که این کارها را انجام میدهد | سود و زیان این معاملات جزو سود شرکت است و با نرخ عمومی مالیات شرکت حساب میشود. | قاعده عمومی |
یک چیز را باید پیش از بحث مالیات روشن کنی. طبق اطلاعیه رسمی هیئت بازار سرمایه ترکیه (SPK)، مقیم ترکیه فقط از طریق نهادهای دارای مجوز SPK میتواند معامله اهرمی (فارکس) کند. کار با کارگزار خارجی بدون مجوز برای مقیم ترکیه هم ریسک قانونی دارد و هم سایتش ممکن است مسدود شود. بحث مالیات بعد از این سؤال میآید.
اگر درآمد اصلیات از تجارت کالاست و معامله مالی را کنار آن انجام میدهی، این دو را در حسابها و دفاتر جدا نگه دار. سود معاملات مالی را برای تصمیمهای تجاری مثل خرید عمده یا ثبت شرکت مبنا قرار نده، چون وضعیت مالیاتیاش ممکن است بعداً روشن شود و با برآورد تو فرق کند.
کدام اشتباهها بیشترین هزینه را دارد؟
شرکت ثبت کردن و رها کردنش در صدر است، چون هم هزینه ثابت میسازد و هم جریمه. بعد از آن، برداشت پول از حساب شرکت بدون تقسیم سود رسمی: این برداشت در دفاتر «بدهی شریک» میشود و اداره مالیات رویش بهره صوری (örtülü kazanç) حساب میکند. سوم، قرارداد اجاره بدون محاسبه ۲۰٪ کسر در منبع. چهارم، دیرکرد بیمه که تخفیف کارفرما را از بین میبرد. و پنجم، تکیه بر روش ساده در جایی که از ۲۰۲۶ دیگر مجاز نیست. برای کسانی هم که بار تجاری را چمدانی میآورند، یادشان باشد خرید از فروشنده ترک با فاکتور KDV دار است و قواعد واردات چمدانی را جدا باید رعایت کنند.
پرسشهای پرتکرار
اگر شرکتم هیچ فروشی نداشته باشد، باز باید KDV بدهم؟
پرداخت نه، ولی اظهارنامه ماهانه KDV را باید خالی بفرستی. مالیات شرکت هم صفر است، چون سودی نداری، اما اظهارنامه سالانه و پیشپرداختهای فصلی باید برود.
از چه سطح سودی شرکت بهصرفهتر از کار به اسم خودم است؟
اگر همه سود را برداری، بار شرکت حدود ۳۶٫۲۵٪ است. برای شخص حقیقی، نرخ مؤثر در سودهای حدود ۸ تا ۱۰ میلیون لیر به این رقم نزدیک میشود. اگر بخشی از سود را در کار نگه داری، شرکت خیلی زودتر بهصرفه میشود. ماشینحساب بالا عدد دقیق کار تو را میدهد.
شرکت تازهتأسیس حداقل مالیات ۱۰٪ میدهد؟
نه، شرکتهای تازهتأسیس در سه دوره حسابداری اول از حداقل مالیات داخلی بیروناند. شرکتی که از ادغام یا تقسیم شرکت دیگری ساخته شده این امتیاز را ندارد.
معافیت کارآفرین جوان برای ۲۰۲۶ هنوز هست؟
معافیت مالیات بر درآمد تا ۴۰۰ هزار لیر در سال، برای سه سال، برقرار است. ولی پرداخت یکساله Bağ-Kur توسط دولت از اول ژانویه ۲۰۲۶ برای ثبتنامهای جدید حذف شد.
اظهارنامههای مالیات ترکیه کی باید برود؟
KDV و کسر در منبع ماهانه تا روز ۲۸ ماه بعد؛ پیشپرداخت فصلی تا هفدهم ماه دوم بعد از هر فصل؛ اظهارنامه شخص حقیقی در مارس و اظهارنامه شرکت از ۱ تا ۳۰ آوریل سال بعد.
سود فارکس و کریپتو در ترکیه مالیات دارد؟
قاعده یکسانی نیست. سود فروش سهام خارجی باید در اظهارنامه سالانه بیاید. برای فارکس اهرمی شخص حقیقی، رویه یکدست نیست. قانون ویژه مالیات کریپتو هم اجرا نمیشود، چون لایحه آن در مارس ۲۰۲۶ پس گرفته شد. برای پرونده خودت با mali müşavir مشورت کن.
میخواهی پیش از ثبت شرکت یا تغییر مدل، عدد کار خودت را ببینی؟
نوع کالا یا خدمت، گردش تقریبی، کشور مقصد و اینکه سود را در شرکت نگه میداری یا برمیداری را برای گروه تجاری و بازرگانی شاهان بفرست. با همکار حسابدار رسمیمان بررسی میکنیم کدام مدل برای تو کمهزینهتر و امنتر است و چه مدارکی از روز اول لازم داری. ثبت شرکت و برند در ترکیه، تأمین و صادرات کالا و راهاندازی سایت چندزبانه را هم انجام میدهیم.
ارسال پیام در واتساپطراحی سایت با شاهان دیجیتالمنابع
ارقام ۲۰۲۶ از متن رسمی یا بازنشر دقیق آن است. هر جا لینک به یک ناشر تخصصی است، علتش این بوده که متن کامل رسمی را منتشر کرده است.
- روزنامه رسمی ترکیه، ابلاغیه ۳۳۲ مالیات بر درآمد (۳۱ دسامبر ۲۰۲۵)
- PwC ترکیه: ارقام مالیات بر درآمد ۲۰۲۶
- جدول کامل پلههای ۲۰۲۶ (بازنشر روزنامه رسمی)
- راهنمای GİB درباره حداقل مالیات داخلی شرکت (آوریل ۲۰۲۶)
- قانون ۷۵۸۲: نرخ ۱۲٫۵٪ تولید، معافیت ۲۰ ساله، عفو دارایی
- Bloomberg HT: لایحه جدید و صنایع خارج از ۱۲٫۵٪
- PwC: قانون ۷۵۷۱ و توقف تعدیل تورمی ۲۰۲۵ تا ۲۰۲۷
- PwC: قانون ۷۵۶۶
- PwC: فرمان ریاستجمهوری درباره تخفیف ۱۰۰٪ صادرات خدمات
- وزارت کار ترکیه: حداقل دستمزد و هزینه کارفرما ۲۰۲۶
- حداقل و حداکثر Bağ-Kur ۲۰۲۶
- TÜRMOB: سقفهای ۲۰۲۶ (اجاره روش ساده، فروش آنلاین و…)
- بخشنامه GİB شماره ۱۰۰ درباره معیار جمعیت در روش ساده
- سقفهای دفتر ترازنامه ۲۰۲۶ (ابلاغیه ۵۸۸ VUK)
- سقفهای e-Fatura ۲۰۲۶
- Bloomberg HT: کسر ۱٪ فروش آنلاین
- PwC: نرخهای مالیات تمبر
- PwC: سقف استرداد KDV ۲۰۲۶
- تعرفه حداقل حسابداری ۲۰۲۶ و تخفیف شرکت بدون فعالیت
- TÜRMOB: تمدید مهلت حداقل سرمایه تا پایان ۲۰۲۷
- Bloomberg HT: ضریب ۲۷٫۸۳٪ برای ۲۰۲۷
- Habertürk: برآورد پلههای ۲۰۲۷
- Endeks24: افزایش نرخ عمومی در دستور نیست
- پیشبینی حداقل دستمزد ۲۰۲۷
- معافیت کارآفرین جوان ۲۰۲۶ و حذف حمایت Bağ-Kur
- نظر کتبی اداره مالیات استانبول درباره سود فارکس اهرمی (Lexpera)
- هیئت بازار سرمایه ترکیه (SPK)، اطلاعیه معاملات اهرمی بدون مجوز
- Sözcü، پس گرفتن مواد مالیات کریپتو از لایحه (مارس ۲۰۲۶)
- مالیات سود سهام خارجی و نظر کتبی اداره مالیات کاستامونو (۱۹ دسامبر ۲۰۲۵)
این صفحه اطلاعات عمومی است و جای مشاوره حسابدار رسمی (SMMM) برای پرونده تو را نمیگیرد.